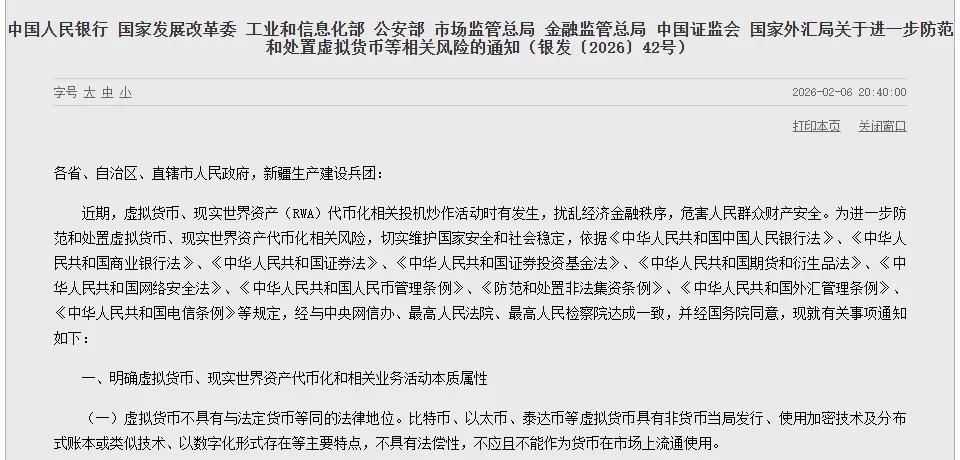
按 2026 年 2 月 6 日起施行的银发〔2026〕42 号文,在境内开展虚拟货币相关业务活动属于非法金融活动,「一律严格禁止,坚决依法取缔」;个人投资虚拟货币这件事,文件写的是「违背公序良俗的,相关民事法律行为无效,由此引发的损失由其自行承担;涉嫌破坏金融秩序、危害金融安全的,由相关部门依法查处」。
所以,「合法」和「违法」这两个字,都不能简单地套在个人身上。文件对「业务活动」的定性很明确,对个人投资写的是民事后果和查处的条件,没有一条专门写个人持有或买卖本身怎么处罚。下面按文件的段落顺序,把和个人有关的五处原文逐段摆出来,每段都分两半写:原文怎么说,对个人意味着什么。具体到你自己的情况,请咨询执业律师。
42 号文是什么文件:八部门联合发布,237 号文同时废止
全称是《中国人民银行 国家发展改革委 工业和信息化部 公安部 市场监管总局 金融监管总局 中国证监会 国家外汇局关于进一步防范和处置虚拟货币等相关风险的通知》,文号银发〔2026〕42号,落款 2026 年 2 月 6 日,主送「各省、自治区、直辖市人民政府,新疆生产建设兵团」。正文开头写明,这份通知「经与中央网信办、最高人民法院、最高人民检察院达成一致,并经国务院同意」。
文件末尾一句决定了它和旧文件的关系:「本通知自发布之日起施行。中国人民银行等十部门《关于进一步防范和处置虚拟货币交易炒作风险的通知》(银发〔2021〕237号)同时废止。」
这件事有个实际后果:如果你在别处看到「境外虚拟货币交易所」「境内居民」这类说法,那是 237 号文时期的措辞或者媒体的概括。对照 42 号文全文,「交易所」和「居民」这两个词一次都没有出现。引用政策时,请以 42 号文原文为准。
对照的原文中国人民银行条法司:银发〔2026〕42号通知全文2026 年 10 月核对
正文分六个部分:一、明确虚拟货币、现实世界资产代币化和相关业务活动本质属性;二、健全工作机制;三、强化风险监测、防范与处置;四、对境内主体赴境外开展相关业务实行严格监管;五、强化组织实施;六、法律责任。第二、四、五部分主要讲部门分工和机构监管,和普通个人关系最近的是第一、三、六部分,下面五节都出自这三部分。
同一天,人民银行、证监会有关负责人就这份通知答记者问。答记者问回顾了几次政策:2013 年五部门的《关于防范比特币风险的通知》明确比特币不能且不应作为货币在市场上流通使用;2021 年的 237 号文进一步明确在境内开展虚拟货币相关业务活动属于非法金融活动;这次的 42 号文则是在此基础上的修订。
定性:虚拟货币不是货币,相关业务活动属于非法金融活动
原文怎么说。 第一部分第(一)项分两层。第一层讲虚拟货币本身:
「虚拟货币不具有与法定货币等同的法律地位。比特币、以太币、泰达币等虚拟货币具有非货币当局发行、使用加密技术及分布式账本或类似技术、以数字化形式存在等主要特点,不具有法偿性,不应且不能作为货币在市场上流通使用。」
第二层讲业务活动:
「虚拟货币相关业务活动属于非法金融活动。在境内开展法定货币与虚拟货币兑换业务、虚拟货币之间的兑换业务、作为中央对手方买卖虚拟货币、为虚拟货币交易提供信息中介和定价服务、代币发行融资以及虚拟货币相关金融产品交易等虚拟货币相关业务活动,涉嫌非法发售代币票券、擅自公开发行证券、非法经营证券期货业务、非法集资等非法金融活动,一律严格禁止,坚决依法取缔。」
对个人意味着什么。 先看第一层。「不具有法偿性」简单说,就是没有人有义务接受你用它付款或还债;「不应且不能作为货币在市场上流通使用」,意味着拿它买东西、发工资、抵债,在境内都得不到货币那样的保护。
这一项还点名了泰达币,也就是常说的 USDT,所以「稳定币不算虚拟货币」的说法在文件里站不住。被列为「一律严格禁止」的,是「在境内开展」的一串「业务活动」:兑换业务、作为中央对手方买卖、信息中介和定价服务、代币发行融资、相关金融产品交易。这些词描述的是经营和服务行为。普通个人的一次买入,是否属于这里说的「业务活动」,原文没有写,本站也不替你推论。
但有一点很清楚:如果你在境内长期替别人换币、赚差价,或者组织别人买卖,就很接近这串清单里的「兑换业务」「中央对手方买卖」了。这时你面对的已经不只是个人投资的问题。
同一项还写了稳定币:「挂钩法定货币的稳定币在流通使用中变相履行了法定货币的部分功能。未经相关部门依法依规同意,境内外任何单位和个人不得在境外发行挂钩人民币的稳定币。」答记者问对为什么要禁止给出的第一条理由是,虚拟货币现阶段无法有效满足客户身份识别、反洗钱等方面的要求,存在被用于洗钱、集资诈骗、违规跨境转移资金等非法活动的风险。
境外平台向境内提供服务:原文用的是「境外单位和个人」「境内主体」
原文怎么说。 第一部分第(一)项末句:
「境外单位和个人不得以任何形式非法向境内主体提供虚拟货币相关服务。」
答记者问对这一点的表述是:「《通知》延续了近年来的政策立场,重申虚拟货币不具有与法定货币等同的法律地位,在境内开展虚拟货币相关业务活动属于非法金融活动,境外单位和个人不得以任何形式非法向境内主体提供虚拟货币相关服务。」
对个人意味着什么。 这句话的主语是「境外单位和个人」,义务落在提供服务的一方;境内的个人在这句话里处在「境内主体」的位置,是服务的接受方。文件没有在这一句后面接着写接受方要承担什么,和个人直接相关的后果写在第六部分(下一节)。
还要注意「以任何形式」这几个字。网页、App、社交软件里的客服、代理人发来的链接,都是「形式」。换句话说,平台怎样包装成「不面向中国」,都不改变这句话的适用对象。至于境外平台自己的使用条款怎么处理中国大陆用户,是另一层问题,平台条款和国内规定分开读的方法,见中国大陆还能注册币安吗。
个人投资:「民事法律行为无效」「损失自行承担」怎么理解
原文怎么说。 第六部分「法律责任」第(十九)项:
「任何单位和个人投资虚拟货币、现实世界资产代币及相关金融产品,违背公序良俗的,相关民事法律行为无效,由此引发的损失由其自行承担;涉嫌破坏金融秩序、危害金融安全的,由相关部门依法查处。」
对个人意味着什么。 这一句是 42 号文里和个人关系最直接的一条,按分句对着看:
| 原文 | 字面意思 | 对你的实际影响 |
|---|---|---|
| 「违背公序良俗的,相关民事法律行为无效」 | 满足「违背公序良俗」这个条件时,相关的民事法律行为不发生效力 | 和别人因为买卖、代持、借币产生纠纷,未必能按普通合同主张权利 |
| 「由此引发的损失由其自行承担」 | 损失不由别人兜底 | 平台跑路、对手不付款、价格暴跌,亏损由你自己承担 |
| 「涉嫌破坏金融秩序、危害金融安全的,由相关部门依法查处」 | 达到这个程度就不只是民事问题 | 文件没有列出具体情形,界线要看个案 |
两个容易读错的地方。其一,「违背公序良俗的」是一个条件,原文没有写「投资虚拟货币即违背公序良俗」,也没有给出判断标准。其二,第(十九)项的范围比虚拟货币更宽,把「现实世界资产代币及相关金融产品」也写了进去,那些包装成「资产上链」「收益权代币」的产品同样在内。
举个例子。假设你在场外和一个陌生人约好买币,转了 1 万元过去,对方迟迟不放币。你想按买卖合同要求对方履行或退款,第(十九)项就是摆在你面前的那道坎:这笔交易如果被认定违背公序良俗,合同可能无效,你能主张什么就很难说。如果对方本来就是骗子,那是另一回事,被骗可以向公安机关报案,诈骗属于刑事问题,和这一项讲的民事效力不是一回事。
我的建议是:把这一项读成「出了事,法律未必帮你」,而不是「做了就会被抓」或者「没写处罚就没事」。虚拟货币价格波动本来就大,再加上民事保护可能落空,只拿亏得起的钱考虑这件事,别借钱,也别替别人代持。
帮别人做是另一回事:协助者会被追责
原文怎么说。 第六部分第(十八)项有两句:
「违反本通知规定开展虚拟货币、现实世界资产代币化相关非法金融活动,以及为虚拟货币、现实世界资产代币化相关业务提供服务的,依照有关规定予以处罚;构成犯罪的,依法追究刑事责任。」
「对于明知或应知境外主体非法向境内提供虚拟货币、现实世界资产代币化相关服务,仍为其提供协助的境内单位和个人,依法追究有关责任;构成犯罪的,依法追究刑事责任。」
对个人意味着什么。 和第(十九)项比,这一项的措辞明显更重:前者讲民事无效和损失自担,这一项直接写「追究有关责任」「追究刑事责任」。它针对的是「提供服务」和「提供协助」的人,判断标准是「明知或应知」。
哪些行为算「协助」,文件没有列举。下面这些行为,是你在决定要不要做之前,应当拿这一项认真对照的:替境外平台在国内拉人开户、做推广;把自己的银行卡、收款码借给别人收付买币的钱;替别人做身份认证、出售自己认证过的账户。后两种还会碰到反电信网络诈骗法和刑法第二百八十七条之二,见实名认证能借别人的身份证吗。具体某个行为是否构成「协助」,请咨询执业律师。
银行、支付机构和互联网平台被要求做什么
原文怎么说。 第三部分第(六)项:
「金融机构(含非银行支付机构)不得为虚拟货币相关业务活动提供账户开立、资金划转和清算结算等服务,不得发行和销售虚拟货币相关金融产品,不得将虚拟货币及相关金融产品纳入抵质押品范围,不得开展与虚拟货币相关的保险业务或将虚拟货币纳入保险责任范围,并加强风险监测,发现违法违规问题线索应及时向相关部门报告。」
第(五)项要求做好「线上监控、线下摸排、资金监测的有效衔接」;第(七)项写明「互联网企业不得为虚拟货币、现实世界资产代币化相关业务活动提供网络经营场所、商业展示、营销宣传、付费导流等服务」。
对个人意味着什么。 这几项的义务主体都是机构,不是个人,但后果会落到个人身上:
- 你的银行卡、支付账户如果被用于买卖虚拟货币的资金往来,银行和支付机构有监测和报告线索的义务,账户可能被风控限制;如果资金牵涉到别人的案件,还可能被办案机关冻结。冻结后按什么顺序处理、不要做什么,见买 USDT 银行卡被冻结怎么办。
- 第(十一)项要求依法打击虚拟货币相关的诈骗、洗钱、非法经营、传销、非法集资等违法犯罪活动,也包括打着虚拟货币、现实世界资产代币化旗号开展的违法犯罪活动。以「数字资产」「链上收益」为名拉你投钱的项目,就是这一类,遇到了先存证据,被骗就报案。
- 国内平台上的虚拟货币推广、导流、开户教程广告,本身就和第(七)项相冲突。在这些渠道看到的「下载入口」「开户链接」,来源可疑的程度更高,别顺手点进去。
读完这五处,可以按下面的清单看自己处在哪个位置,再决定往哪走:
- 只是想弄清政策:记住三句就够了——业务活动是非法金融活动;境外单位和个人不得非法向境内主体提供服务;个人投资违背公序良俗的民事行为无效、损失自担。
- 打算自己投资:重读第(十九)项和第(六)项。前者决定出了纠纷你能不能找法律兜底,后者决定钱进出时银行账户会不会出问题。
- 已经在用境外平台:除了国内文件,还要读平台自己的条款,看它对你所在地怎么写、对规避限制怎么处理。
- 有人请你帮忙拉人、收款、认证或者借卡:重读第(十八)项,然后先停下来,咨询执业律师再说。这一类的后果,和自己投资不在一个量级。
读完原文还会想问的
42 号文和 2021 年的 237 号文是什么关系?
42 号文末尾写明:「本通知自发布之日起施行。中国人民银行等十部门《关于进一步防范和处置虚拟货币交易炒作风险的通知》(银发〔2021〕237号)同时废止。」也就是说,从 2026 年 2 月 6 日起,现行文件是 42 号文,引用政策原文时应以 42 号文为准。
文件里点名了哪些虚拟货币?USDT 算不算?
第一部分第(一)项写的是「比特币、以太币、泰达币等虚拟货币」,泰达币就是 USDT 的中文名。文件还单独写了挂钩法定货币的稳定币:未经相关部门依法依规同意,境内外任何单位和个人不得在境外发行挂钩人民币的稳定币。
个人自己去境外平台注册账户,算不算文件说的「提供协助」?
第(十八)项的「协助」,指的是明知或应知境外主体非法向境内提供服务、仍为其提供协助的境内单位和个人。原文没有把单纯自己注册、使用写成「协助」;替平台拉人开户、代收付款、做推广的,就要对照这一项。你的行为属于哪一类,请咨询执业律师。
个人已经持有的虚拟货币,文件要求怎么处理?
42 号文没有一条专门写个人已持有资产如何处置。和个人直接相关的是第(十九)项:投资行为违背公序良俗的,相关民事法律行为无效,损失自行承担;涉嫌破坏金融秩序、危害金融安全的,由相关部门依法查处。自称能帮你「合规处理」「代为变现」的中介,不要轻信。